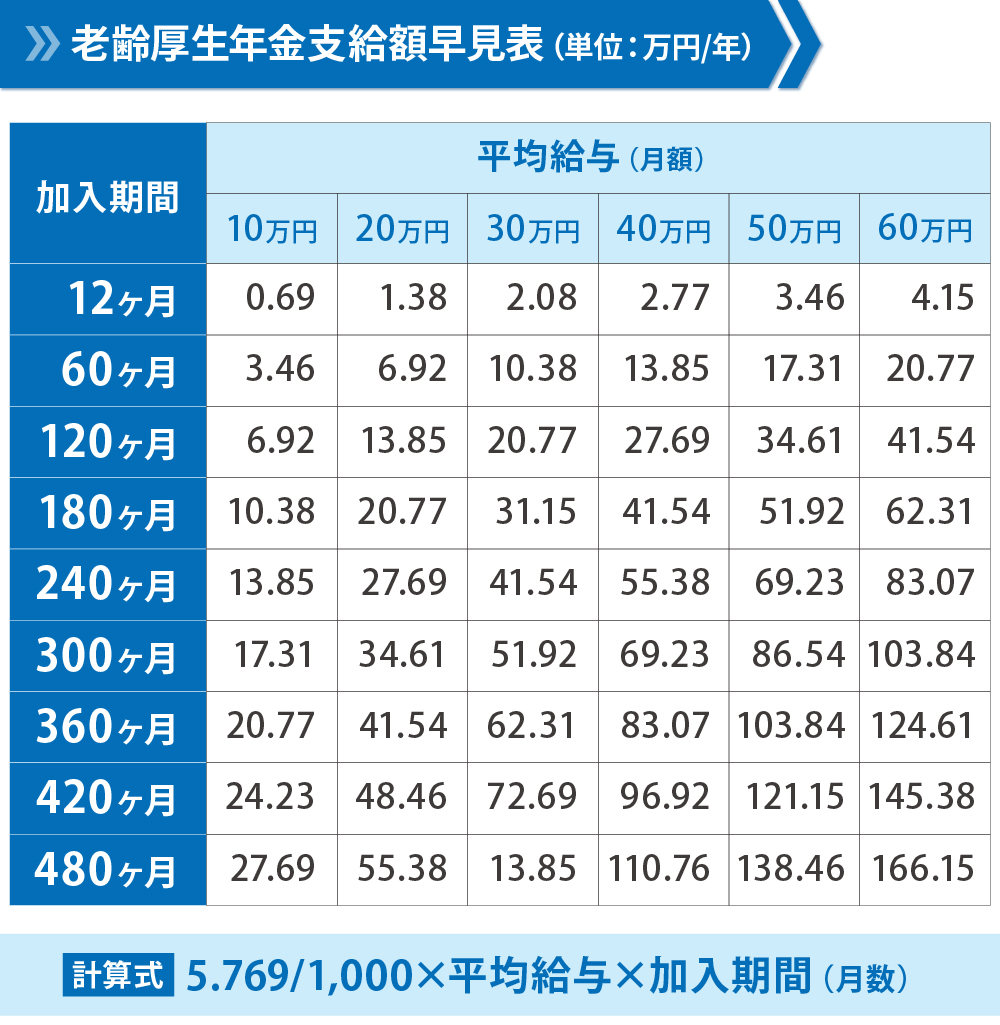
「自分は老後にいくら年金をもらえるのか」——現役世代にとって最大の関心事でありながら、正確に把握している人は少ない。2026年現在、厚生年金の受給額は年収と加入年数によって大きく変動し、さらに国民年金(基礎年金)との合計額、繰上げ・繰下げ受給の選択によって受け取る総額は数百万円単位で変わってくる。本稿では、日本年金機構の公式データと最新の試算情報をもとに、年収300万〜800万×加入年数20〜40年の早見表を軸に、報酬比例部分の計算式から2026年の制度動向までを徹底解説する。
厚生年金は、老齢基礎年金に上乗せして支給される報酬比例部分が主体となる。その額は現役時代の平均標準報酬額と加入期間に比例する仕組みだ。ネット上には「平均受給額は月14万円」といった情報が溢れているが、それはあくまで平均値に過ぎない。自分の年収と加入年数に照らし合わせた実額を把握することが、老後設計の第一歩となる。
📌 【この記事の重要ポイントまとめ】
- 要点1:厚生年金の受給額は「平均標準報酬額×加入期間」で決まる報酬比例部分が中心で、年収300万と800万では月額で数万円の差が生じる。
- 要点2:国民年金(基礎年金)との合計額で見ることが重要で、2026年度の基礎年金満額は月額約6.9万円が目安となる。
- 要点3:繰上げ受給は1カ月あたり0.4%の減額、繰下げ受給は1カ月あたり0.7%の増額となり、選択次第で受給総額が大きく変わる。
【2026年版】厚生年金受給額の早見表|年収300万〜800万×加入年数20〜40年
まずは読者にとって最も実用的な、年収別・加入年数別の受給額早見表を見ていこう。厚生年金の報酬比例部分は、2003年4月以降の加入期間については「平均標準報酬額×5.481/1000×加入月数」で計算される。ここでいう平均標準報酬額とは、賞与を含めた月々の報酬の平均額だ。以下の表は、年収と加入年数から算出した厚生年金の月額目安(報酬比例部分)と、国民年金(基礎年金)満額を合計した受給月額の概算を示したものである。
| 年収 | 加入20年 | 加入30年 | 加入40年 |
|---|---|---|---|
| 300万円 | 厚生年金 約3.3万円/合計 約10.2万円 | 厚生年金 約4.9万円/合計 約11.8万円 | 厚生年金 約6.6万円/合計 約13.5万円 |
| 400万円 | 厚生年金 約4.4万円/合計 約11.3万円 | 厚生年金 約6.6万円/合計 約13.5万円 | 厚生年金 約8.8万円/合計 約15.7万円 |
| 500万円 | 厚生年金 約5.5万円/合計 約12.4万円 | 厚生年金 約8.2万円/合計 約15.1万円 | 厚生年金 約11.0万円/合計 約17.9万円 |
| 600万円 | 厚生年金 約6.6万円/合計 約13.5万円 | 厚生年金 約9.9万円/合計 約16.8万円 | 厚生年金 約13.2万円/合計 約20.1万円 |
| 800万円 | 厚生年金 約8.8万円/合計 約15.7万円 | 厚生年金 約13.2万円/合計 約20.1万円 | 厚生年金 約17.6万円/合計 約24.5万円 |
※上記は報酬比例部分と基礎年金満額(月額約6.9万円)の単純合計による概算であり、実際の受給額は経過的加算や加給年金、マクロ経済スライドの適用などにより変動する。あくまで目安として参照してほしい。
この表から読み取れるのは、年収300万円・加入20年と年収800万円・加入40年では、合計受給額に月14万円以上の差が生じるという現実だ。厚生年金は現役時代の報酬に連動するため、年収が高いほど、また加入期間が長いほど受給額は増える。特に加入年数の影響は大きく、同じ年収500万円でも20年と40年では月額で約5.5万円の差がつく。20代・30代で転職や退職を繰り返し加入期間が短くなると、将来の年金額に直結することを意識しておきたい。
【男女別】厚生年金の平均受給額と中央値|2026年最新データ
次に、実際の受給者の平均額と中央値を見ていこう。日本年金機構や各種の年金統計によると、厚生年金(国民年金を含む老齢年金全体)の平均受給額は、男性で月額約15万円前後、女性で月額約10万円前後とされている。ただし、これはあくまで平均値であり、受給額の分布は男女間で大きく異なる。
男性の場合は現役時代に長期雇用され高収入を得た層が平均を押し上げる一方、女性は結婚・出産・育児で就業を中断したり、パートタイムで働く期間が長かったりするケースが多く、加入期間が短い傾向にある。その結果、女性の厚生年金受給額は男性より低くなる傾向が統計上明確に表れている。中央値で見ると、平均値よりさらに低い水準に位置する受給者が多いことも特徴だ。平均額だけを見て「自分もそれくらいもらえる」と判断するのは危険であり、中央値や分布を踏まえた冷静な見方が求められる。
【計算式】報酬比例部分と経過的加算の求め方を実例で解説
厚生年金の受給額を自分で計算する際に核となるのが、報酬比例部分の計算式だ。2003年4月以降の加入期間については、次の式で算出される。
報酬比例部分=平均標準報酬額×5.481/1000×加入月数
たとえば、平均標準報酬額が30万円(年収換算で約360万円)で加入期間が30年(360カ月)の場合、30万円×5.481/1000×360カ月=約59.2万円(年額)となり、月額に換算すると約4.9万円となる。これに国民年金の基礎年金満額(月額約6.9万円)を加えると、合計で月約11.8万円となる計算だ。
さらに、1961年4月以前に生まれた世代など、制度の移行期に該当する場合は「経過的加算」が加わる。経過的加算は、老齢基礎年金の定額部分と厚生年金の定額部分の差額を調整するもので、加入期間や生年月日によって金額が異なる。2026年時点で60歳代前半の一部の世代に影響するが、若い世代では基本的に報酬比例部分と基礎年金の合計が受給額の中心となる。複雑な計算を正確に行いたい場合は、日本年金機構の「ねんきんネット」や公的年金シミュレーターを活用するのが確実だ。
【繰上げ・繰下げ受給】1カ月単位で変わる受給額と損益分岐点
厚生年金は原則65歳から受給できるが、繰上げ受給と繰下げ受給を選択することで受給開始時期を前後にずらすことができる。繰上げ受給は60歳から65歳の間で開始でき、1カ月早めるごとに0.4%(2026年時点)の減額率が適用される。最大で60歳まで繰り上げると、減額率は24%に達する。一方、繰下げ受給は66歳から75歳まで開始を遅らせることができ、1カ月遅らせるごとに0.7%の増額率が適用される。75歳まで繰り下げると、増額率は最大84%に達する。
繰上げ・繰下げのどちらが得かは、受給開始後の寿命によって異なる。一般に、繰上げ受給は早く受け取れる反面、長生きするほど総受給額が減るリスクがある。繰下げ受給は長生きすれば総額が増えるが、受給開始前に死亡すると年金を受け取れないリスクがある。損益分岐点はおおよそ80歳前後とされ、これを超えると繰下げの方が有利になるとされる。ただし、繰下げ中も国民年金の保険料を納める必要がある場合や、加給年金の受給権に影響するケースもあるため、慎重な判断が求められる。
【受給要件と制度動向】老齢厚生年金の受給要件と2026年の年金制度
老齢厚生年金を受け取るには、厚生年金の加入期間が1カ月以上あり、かつ老齢基礎年金の受給資格期間(10年)を満たしていることが要件となる。受給開始時期は原則65歳だが、生年月日に応じて報酬比例部分の支給開始年齢が段階的に引き上げられてきた経緯がある。2026年時点では、60歳代前半の一部の世代を除き、65歳からの受給が基本となっている。
2026年の年金制度をめぐっては、マクロ経済スライドによる給付水準の調整が継続的に行われている点に注意が必要だ。マクロ経済スライドは、現役世代の減少や平均寿命の伸びに応じて年金額の伸びを抑制する仕組みで、完全には発動されていない状況が続く。今後、団塊ジュニア世代が受給年齢に達する2040年頃にかけて、給付水準の調整が本格化するとの見通しもある。公的年金シミュレーターやねんきんネットの試算結果は、こうした制度動向を踏まえた最新の前提に基づいているため、定期的に確認しておきたい。
【厚生年金受給額】に関するよくある質問(FAQ)
Q1:厚生年金の受給額は年収だけで決まりますか?
A1:年収だけでは決まりません。平均標準報酬額(賞与を含む報酬の平均)と加入期間(加入月数)の両方で決まります。同じ年収でも加入期間が長いほど受給額は増えます。
Q2:国民年金と厚生年金の合計額はどのくらいが目安ですか?
A2:2026年度の国民年金(基礎年金)満額は月額約6.9万円が目安です。これに厚生年金の報酬比例部分が上乗せされます。年収500万円・加入30年の場合、合計で月約15万円前後が一つの目安となります。
Q3:繰下げ受給は何歳まで可能ですか?
A3:2026年時点では75歳まで繰り下げることが可能です。1カ月あたり0.7%の増額率が適用され、75歳まで繰り下げると最大84%の増額となります。ただし、受給開始前に死亡した場合は年金を受け取れないため、健康状態や資産状況を踏まえた判断が必要です。
Q4:ねんきんネットと公的年金シミュレーターの違いは何ですか?
A4:公的年金シミュレーターは簡易的な試算ができる一方、ねんきんネットは実際の加入履歴に基づいたより詳細な試算が可能です。正確な受給額を知りたい場合はねんきんネットの利用が推奨されます。
まとめ:今後の動向と失敗しないための判断基準
厚生年金の受給額は、年収と加入年数によって大きく変わる。年収300万円・加入20年では合計月約10万円台前半、年収800万円・加入40年では合計月約24万円台と、その差は歴然だ。平均受給額や中央値はあくまで参考値であり、自分の加入履歴に基づいた正確な試算をねんきんネットや公的年金シミュレーターで行うことが、老後資金設計の出発点となる。
繰上げ・繰下げ受給の選択は、寿命の見通しや他の資産状況によって最適解が変わる。特に繰下げ受給は長生きリスクへの備えとして有効だが、受給開始前に死亡するリスクとのバランスが重要だ。2026年以降もマクロ経済スライドによる給付調整が続く見通しの中、制度の動向を定期的に確認しつつ、早めに自分の受給額を把握しておくことが、失敗しない老後設計への近道となる。 (出典: 厚生 年金 受給 額(Yahoo!ニュース))
